Два бизнеса продают на 2 млн USD в год. У первого остаётся 300 тыс. USD, у второго — 50 тыс. USD. Первый работает по повторным договорам, второй каждый месяц ищет покупателей заново. У второго ещё и кредит, который предстоит вернуть через год.
Одинаковая выручка явно не делает эти компании одинаково дорогими. Но и умножить прибыль на «правильное число» недостаточно: нужно понять, какую прибыль покупатель получит после сделки, что ему придётся вложить и какой риск он принимает.
Стоимость компании — ответ на вопрос о конкретных правах и будущих деньгах. Число приобретает смысл, когда известны объект оценки, дата, долги, условия сделки и предположения о будущем.
Ниже — самостоятельный разбор для собственника и маркетолога. Все учебные суммы выражены в USD и не описывают реальные цены бизнеса. Исторический пример Microsoft приведён в долларах из первичного сообщения компании, без пересчёта на сегодняшние цены.
В статье: капитализация и стоимость бизнеса; выручка и денежный поток; цена сделки; влияние роста, риска и зависимости от владельца; вопросы к оценке своей компании.
Сначала уточните, что продаётся
Стоимость всех находящихся в обращении акций по текущей биржевой цене. Для простой структуры капитала — цена одной акции, умноженная на число акций. публичной компании рассчитывается через цену акции и количество акций в обращении. Такое определение даёт Investor.gov, образовательный ресурс SEC.
Если выпущен 1 млн одинаковых акций и каждая торгуется по 20 USD, капитализация составляет 20 млн USD. Это оценка доли акционеров на выбранную дату.
Из неё не следует, что на банковском счёте лежат 20 млн USD. При обычной биржевой сделке инвестор платит другому инвестору. Компания получает деньги, когда сама привлекает капитал, например выпускает и продаёт новые акции.
Из неё также не следует, что все акционеры одновременно смогут продать свои бумаги по 20 USD. Цена складывается в текущих торгах; крупная продажа, низкая ликвидность или объявление о покупке контроля могут изменить условия.
Для частной компании «капитализация» в разговоре часто означает последнюю договорную оценку. Здесь особенно полезно назвать, что именно оценили: весь капитал, небольшую долю, право на будущие акции или компанию до нового вложения.
Оценка операционного бизнеса для всех поставщиков капитала. В упрощённой структуре — стоимость акционерного капитала плюс долг минус учитываемые денежные средства. помогает перейти от стоимости долей к стоимости самого бизнеса. Если капитал акционеров оценён в 20 млн USD, долг составляет 5 млн USD, а учитываемые свободные деньги — 2 млн USD, упрощённый EV равен 23 млн USD.
Покупатель долей получает компанию вместе с её долгом и деньгами. Поэтому эти величины приходится разделять, даже если в заголовке сделки указано одно красивое число.
| Вопрос | Подходящий показатель |
|---|---|
| Сколько покупатели заплатили за товары за период? | Выручка при выполнении условий её признания |
| Сколько осталось после соответствующих расходов? | Прибыль с указанием её уровня |
| Во сколько рынок оценивает акции? | Капитализация на конкретную дату |
| Во сколько оценена операционная деятельность? | EV с описанием корректировок |
| Сколько продавец получит и когда? | Условия сделки и расчёт цены его доли |
Формула EV выше намеренно упрощена. В реальной оценке могут понадобиться привилегированные акции, доли других владельцев в дочерних компаниях, аренда, пенсионные обязательства и ограниченные в использовании деньги. Их нельзя добавлять или вычитать дважды.
Покупают способность приносить деньги
Представим небольшую сервисную компанию. Она показывает 250 тыс. USD годовой прибыли, но владелец лично ведёт продажи и производство и почти не начисляет себе зарплату.
Новый собственник не обязан уметь делать ту же работу. Если для замены владельца нужен директор с условными полными затратами 100 тыс. USD в год, исходная прибыль плохо описывает будущий результат покупателя.
Другая компания показывает такую же прибыль, но уже оплачивает руководителя, документирует процессы и имеет команду, способную продолжать работу. Эти 250 тыс. USD устроены иначе.
Так возникает Корректировка отчётного результата на разовые события и расходы, которые изменятся после сделки. Каждое исключение или добавление нужно обосновать.. Она помогает отделить повторяемый результат от случайного удачного года и неоплаченного труда собственника.
В нормализации легко ошибиться в удобную для продавца сторону. Расход на «разовую» рекламную кампанию может повторяться ежегодно. Отсутствие ремонта может означать накопленную необходимость заменить оборудование. Потерянный крупный клиент может уже не вернуться.
Поэтому у каждой корректировки должны быть документ, причина и ответ на вопрос: кто оплатит эту работу после продажи?
Даже очищенная прибыль не равна деньгам, которые можно забрать. Рост запасов, отсрочка покупателям и закупка оборудования связывают средства. Амортизация уменьшает бухгалтерскую прибыль, но не означает платёж в текущем месяце; инвестиции могут требовать платежа гораздо раньше, чем полностью попадут в расходы.
Для оценки через будущие поступления нужен Деньги, остающиеся после текущей деятельности и необходимых вложений. Поток для всего бизнеса и поток только для акционеров рассчитываются по-разному.. У него заранее определяют получателя: весь круг поставщиков капитала или только собственники.
В учебных материалах Асвата Дамодарана из NYU это принципиальное различие: денежный поток до обслуживания долга сопоставляют со стоимостью всего бизнеса, после обслуживания долга — со стоимостью акционерного капитала. Смешивать эти два расчёта нельзя.
Почему одинаковый поток может стоить по-разному
Возьмём предельно простую условную модель: бизнес способен бесконечно приносить 200 тыс. USD свободного денежного потока в конце каждого года. Поток не растёт; в нём уже учтены необходимые вложения для его поддержания.
Если требуемая доходность такого риска составляет 10% в год, стоимость потока по формуле бессрочной ренты равна 200 тыс. USD / 0,10 = 2 млн USD. При требуемой доходности 15% получается примерно 1,33 млн USD.
Это учебная чувствительность модели, а не рекомендация оценивать небольшие компании как бессрочную ренту. Ни вечный срок работы, ни постоянный поток не гарантированы. Для реальной оценки используют сроки, сценарии, инвестиционные потребности и согласованную ставку.
Механизм при этом виден: за более рискованные будущие деньги покупатель готов платить меньше сегодня при прочих равных.
Требуемая доходность, с помощью которой будущие денежные потоки приводят к стоимости на дату оценки. Она должна соответствовать валюте, риску и типу потока. не служит произвольной скидкой за недоверие. Нельзя взять долларовый прогноз, применить к нему ставку для другой валюты и считать результат сопоставимым.
Нельзя и дважды наказать бизнес за один риск: сначала без объяснения обрезать прогноз продаж, затем прибавить к ставке огромную надбавку за то же падение.
Для собственника практический вопрос звучит проще. Что делает будущие поступления более проверяемыми: повторные договоры, распределённая клиентская база, низкая доля возвратов, подтверждённые права на продукт, понятная отчётность? И сколько стоит поддерживать каждое из этих преимуществ?
Когда рост увеличивает стоимость
Маркетологу легко связать результат своей работы с выручкой. Связь со стоимостью бизнеса проходит ещё через несколько условий.
Новые продажи должны приносить деньги после расходов на привлечение и обслуживание. Для роста могут потребоваться склад, сотрудники, оборудование и дополнительные запасы. Затем нужно понять, сохраняются ли покупатели и сможет ли компания финансировать расширение.
Условно, проект требует сегодня 100 тыс. USD, а через год возвращает 110 тыс. USD, включая вложенную сумму. При требуемой доходности 15% сегодняшняя стоимость поступления равна 110 тыс. USD / 1,15, то есть примерно 95,65 тыс. USD.
Сегодняшняя стоимость будущих денежных потоков за вычетом первоначального вложения. Зависит от прогноза, срока и ставки. такого проекта составляет около −4,35 тыс. USD. Выручка и размер компании могут вырасти, но в рамках этих допущений проект не покрывает требуемую доходность капитала.
Отсюда не следует, что любой проект с таким результатом нужно немедленно закрыть. В прогнозе могли не учесть повторные продажи, обучение команды или право выйти на новый рынок. Но эти преимущества нужно описать и проверить, прежде чем прибавлять их к цене компании.
Рассказ о «стратегической ценности» становится содержательным, когда из него можно восстановить причинную цепочку: какое действие создаёт какой поток, когда он появляется, сколько стоит и что должно произойти для его получения.
Что показал анонс покупки Activision Blizzard
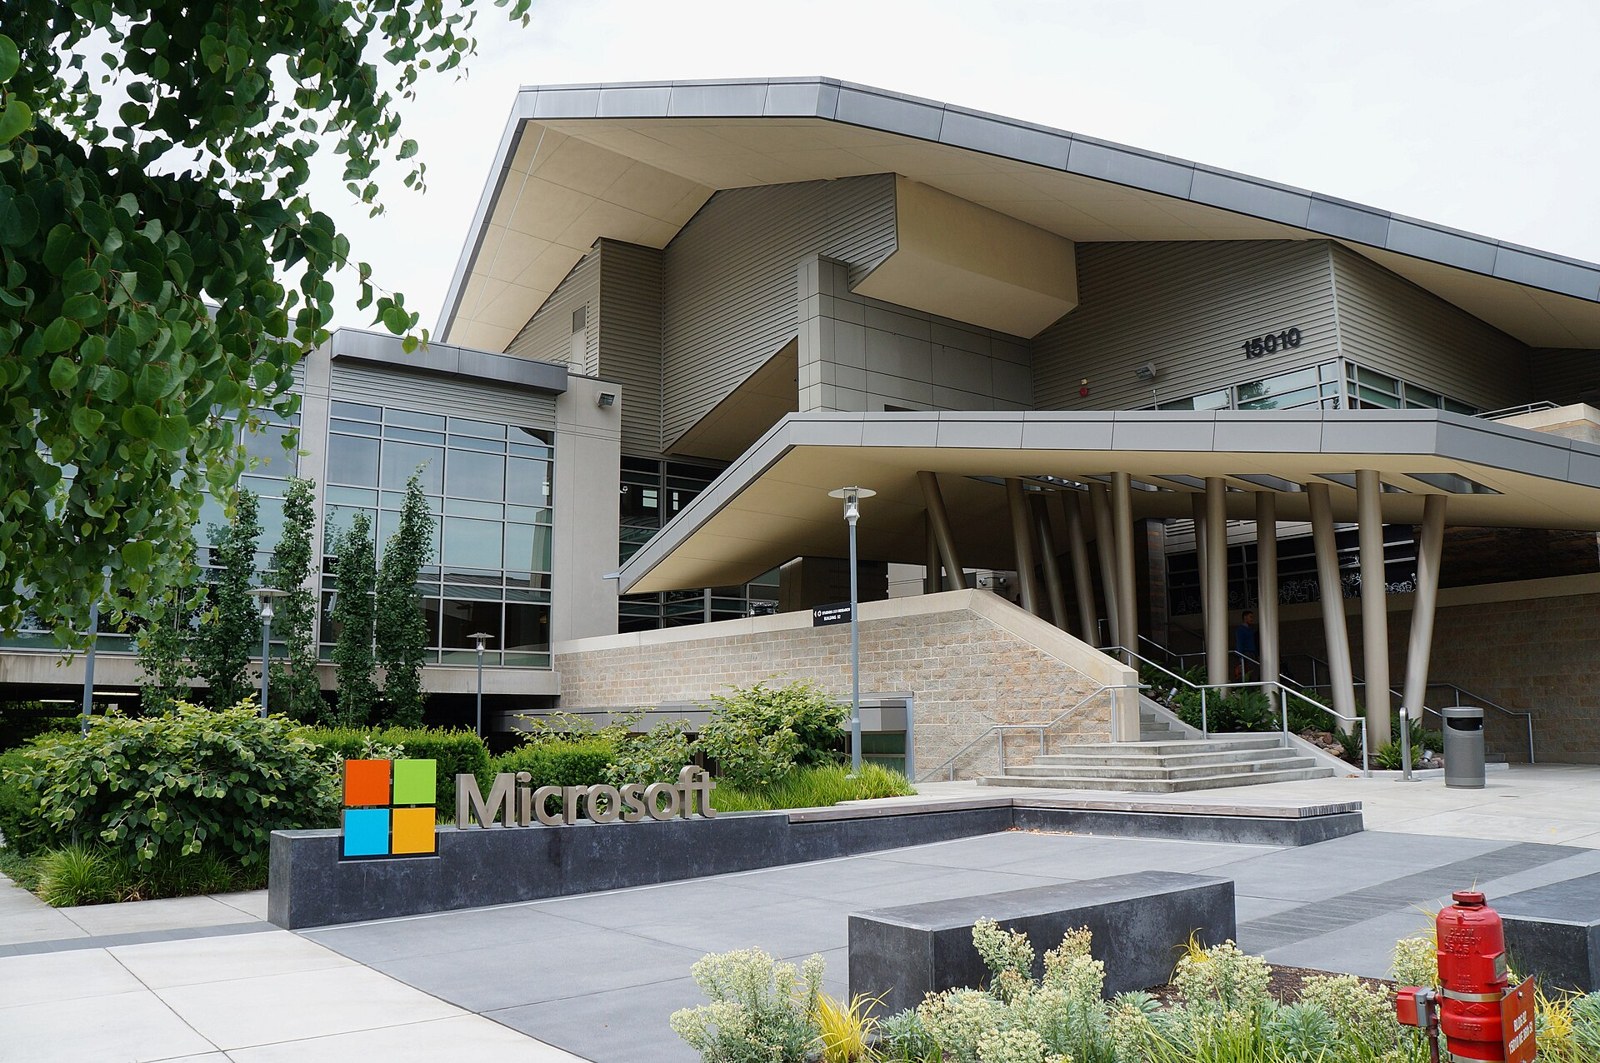
18 января 2022 года Microsoft объявила о намерении купить Activision Blizzard по 95 USD за акцию. В том же сообщении сделка оценивалась в 68,7 млрд USD с учётом чистых денежных средств Activision Blizzard.
Это исторические условия анонса. Они приведены в номинальных USD 2022 года; мы не используем их как текущую капитализацию, итоговый бухгалтерский расход или показатель доходности покупки.
Показательный момент здесь — необходимость читать определение суммы. Цена за акцию отвечает одному вопросу, агрегированная стоимость с учётом денег компании — другому. Для сверки нужны структура акций и корректировки на ту же дату.
Microsoft также описывала предполагаемое развитие игровых сервисов и контента. Это позиция покупателя на момент объявления. Она показывает мотив сделки, но сама по себе не доказывает, что ожидаемые выгоды впоследствии реализовались.
Дополнительный результат, который покупатель ожидает от совместной работы двух бизнесов: например, экономия затрат или новые продажи. До проверки это прогноз. может объяснять, почему определённый покупатель предложит больше, чем другой. У одного уже есть канал продаж и инфраструктура, второму придётся создавать их с нуля.
При этом часть синергии потребует интеграции, затрат и времени. В оценке полезно показывать её отдельно от стоимости самостоятельного бизнеса. Иначе продавец может принять оптимизм одного переговорщика за универсальную рыночную цену.
Почему цена доли отличается от оценки компании
Допустим, стороны договорились оценить операционный бизнес в 2 млн USD. На дату расчёта у него 400 тыс. USD долга и 100 тыс. USD действительно свободных денег. При простой структуре доля всех акционеров оценивается в 1,7 млн USD: 2 млн USD − 400 тыс. USD + 100 тыс. USD.
Но даже это ещё не обязательно сумма, которую продавец получит в день подписания. Часть оплаты может зависеть от будущего результата, остаться в обеспечительном удержании или пойти на согласованные корректировки.
Условная часть цены сделки, выплачиваемая при достижении согласованных результатов после покупки. Её нельзя считать безусловно полученными деньгами. на 300 тыс. USD не равен 300 тыс. USD на счёте сегодня. Важны срок, показатель, правила его расчёта и возможность нового владельца влиять на результат.
Для небольшого собственника это бывает важнее громкого мультипликатора. Предложение с высокой максимальной ценой и труднодостижимыми условиями может оказаться менее ценным, чем меньшая твёрдая сумма.
То же относится к новому вложению. Если компанию до инвестиций оценили в 4 млн USD, а инвестор вносит 1 млн USD в саму компанию, простая оценка после вложения составляет 5 млн USD, доля инвестора — 20%. Это пример без опционов, конвертируемых инструментов и специальных прав.
Деньги в этой конструкции получает бизнес. Когда инвестор за тот же 1 млн USD покупает существующую долю у владельца, деньги получает продавец. Нельзя описывать обе операции как одинаковое «финансирование роста».
Что подготовить до разговора об оценке
Начните с того, что покупатель сможет проверить: отчётность, денежные потоки, долги, договоры, структуру собственности и права на ключевые активы.
Затем соберите мост от текущего результата к будущему. Какие доходы повторяются? Что прекратится с уходом владельца? Какие расходы временно отложены? Сколько денег потребует следующий этап роста?
Для каждой оценки зафиксируйте четыре вещи:
- Что оценено: операционный бизнес, весь капитал или конкретная доля с определёнными правами.
- На какую дату и в какой валюте составлен расчёт.
- Какие потоки, сроки, вложения и риски заложены в модель.
- Какие деньги продавец получит сразу, позже и только при выполнении условий.
Сравнение с другими компаниями помогает проверить правдоподобие результата. Но Отношение стоимости к финансовому показателю: например, EV к выручке или капитализации к чистой прибыли. Сопоставимость требует одинаковых определений. переносится вместе с условиями: ростом, маржой, долгом, качеством дохода и правами покупателя.
Если знакомый продал бизнес «за пять прибылей», сначала выясните, что он назвал прибылью и какие обязательства остались у сторон. Только после этого число может стать ориентиром.
Фотографии и условия использования
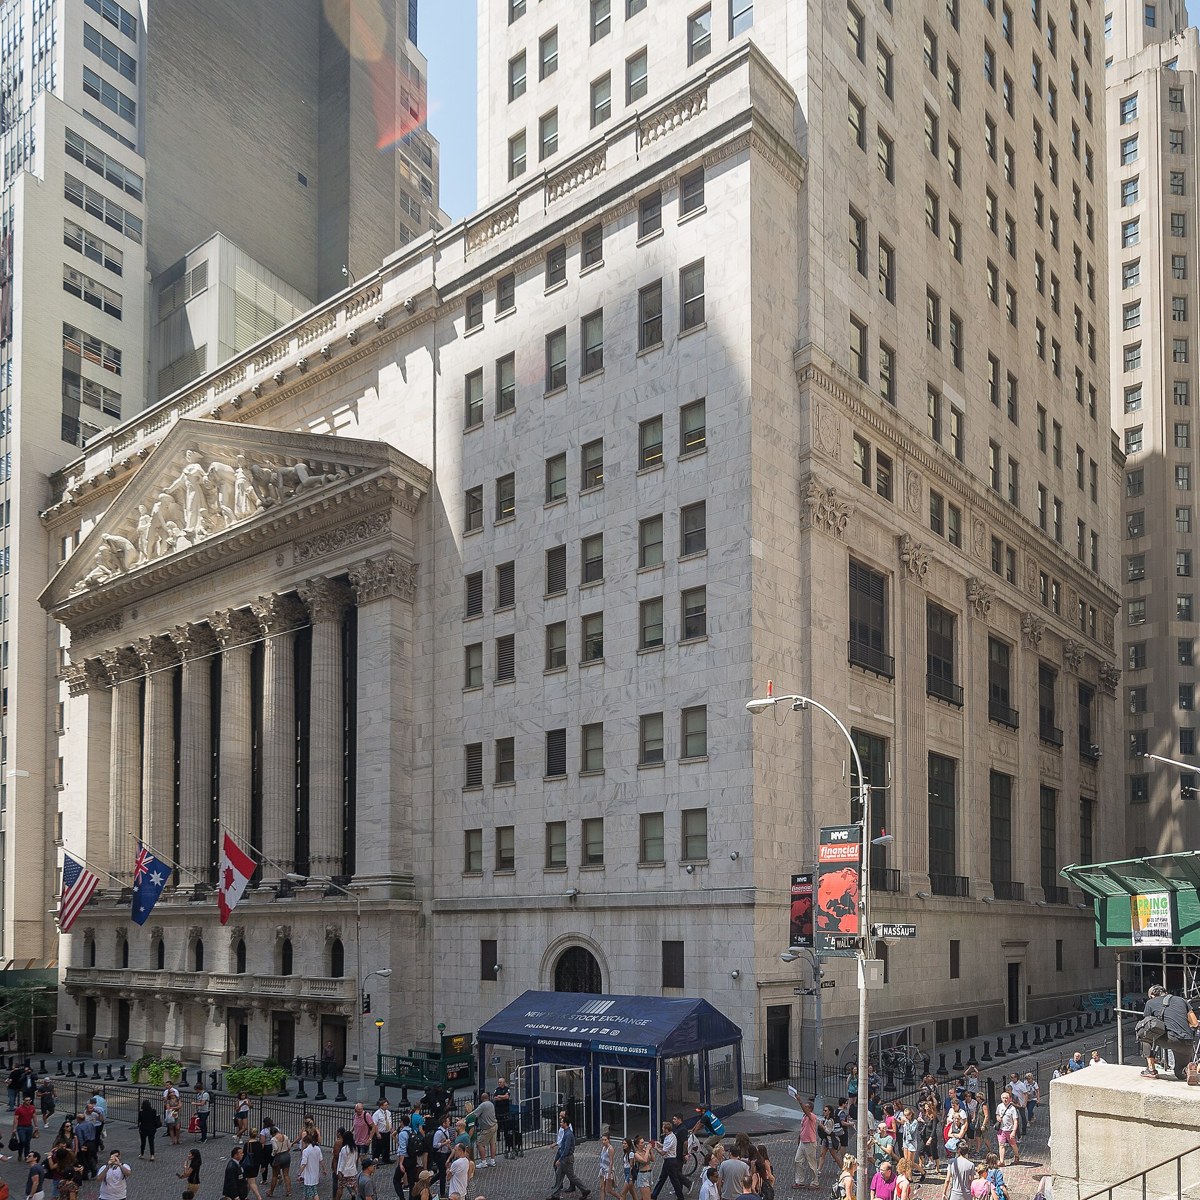
- Здание Нью-Йоркской фондовой биржи — Arild Vågen. CC BY-SA 4.0. Уменьшен размер, удалены служебные метаданные.
- Здание 92 в кампусе Microsoft в Редмонде — Jiaqian AirplaneFan. CC BY 3.0. Уменьшен размер, удалены служебные метаданные.
Источники
Материал подготовлен редакцией WiseLab с помощью AI. Источники и фактические утверждения проверены при подготовке.


Что думаете?
Загружаем комментарии…