Если сумма в акте агентства не совпала с расходом в рекламном кабинете, сначала разделите три расчёта: показанную платформой стоимость рекламы, движение денег на рекламном счёте и строки закрывающего документа. Равенство между всеми тремя суммами возникает только при одинаковом периоде, валюте, составе расходов и правилах договора.
Какие суммы нельзя сравнивать одной строкой
В кабинете одновременно встречаются расходы кампаний, платежи, остаток, возвраты и корректировки. Они отвечают на разные вопросы. Расход кампаний показывает стоимость размещения за выбранный период. Платёж показывает, сколько денег перечислили на счёт. Остаток показывает, сколько ещё доступно для будущей рекламы.
У агентства к медиа могут добавляться услуга, согласованные сторонние расходы и другие строки договора. Поэтому пополнение кабинета редко подходит как база для проверки акта.
| Слой сверки | Что подтверждает | Что взять в работу |
|---|---|---|
| Расход кабинета | стоимость размещения за период | отчёт по дням и кампаниям, валюта, часовой пояс |
| Биллинг | чистое списание и изменения баланса | остатки, платежи, кредиты, возвраты, корректировки |
| Акт агентства | сумму к приёмке по договору | медиа, база и ставка услуги, прочие согласованные строки |
Google прямо разделяет расходы кампаний и биллинг: корректировки видны в Billing Summary или Transactions, но могут отсутствовать на вкладке Campaigns. В разделе биллинга также отдельно доступны платежи, кредиты, корректировки и документы. Значит, выгрузки кампаний недостаточно для финансовой сверки — нужен ещё отчёт по биллингу.
Порядок сверки за месяц
1. Зафиксируйте границы периода
Запишите дату и время начала и конца, часовой пояс кабинета и валюту выгрузки. Если акт закрывается по Минску, а кабинет формирует сутки в другом часовом поясе, расходы на границе месяца попадут в разные периоды.
2. Посчитайте чистый расход платформы
Возьмите расход кампаний и отдельной строкой вычтите подтверждённые кредиты или корректировки. Не удаляйте разницу вручную: сохраните её тип, дату и ссылку на документ платформы.
Для Google Ads сведения о корректировках находятся в биллинге, а тип доступного документа зависит от способа оплаты и страны платёжного профиля. Это важно для бизнеса в Беларуси: наличие инструкции в справке не гарантирует, что конкретный вид счёта или налогового документа будет доступен в вашем профиле.
3. Проверьте движение денег через остатки
Для предоплатной схемы используйте контрольную формулу:
остаток на начало + пополнения + зачисленные кредиты − возвраты денег − остаток на конец = деньги, использованные кабинетом
Результат сопоставьте с чистым расходом из биллинга. Если суммы различаются, заведите реестр расхождений: дата, сумма, причина, документ и ответственный.
4. Соберите акт по договору
Проверьте, что агентство применило согласованную базу комиссии: расход до корректировок, чистый расход после корректировок или другую величину. Затем отдельно подтвердите прочие строки. Налоги и порядок их отражения берите из договора, первичных документов и учётной политики; универсальную ставку для такой сверки подставлять нельзя.
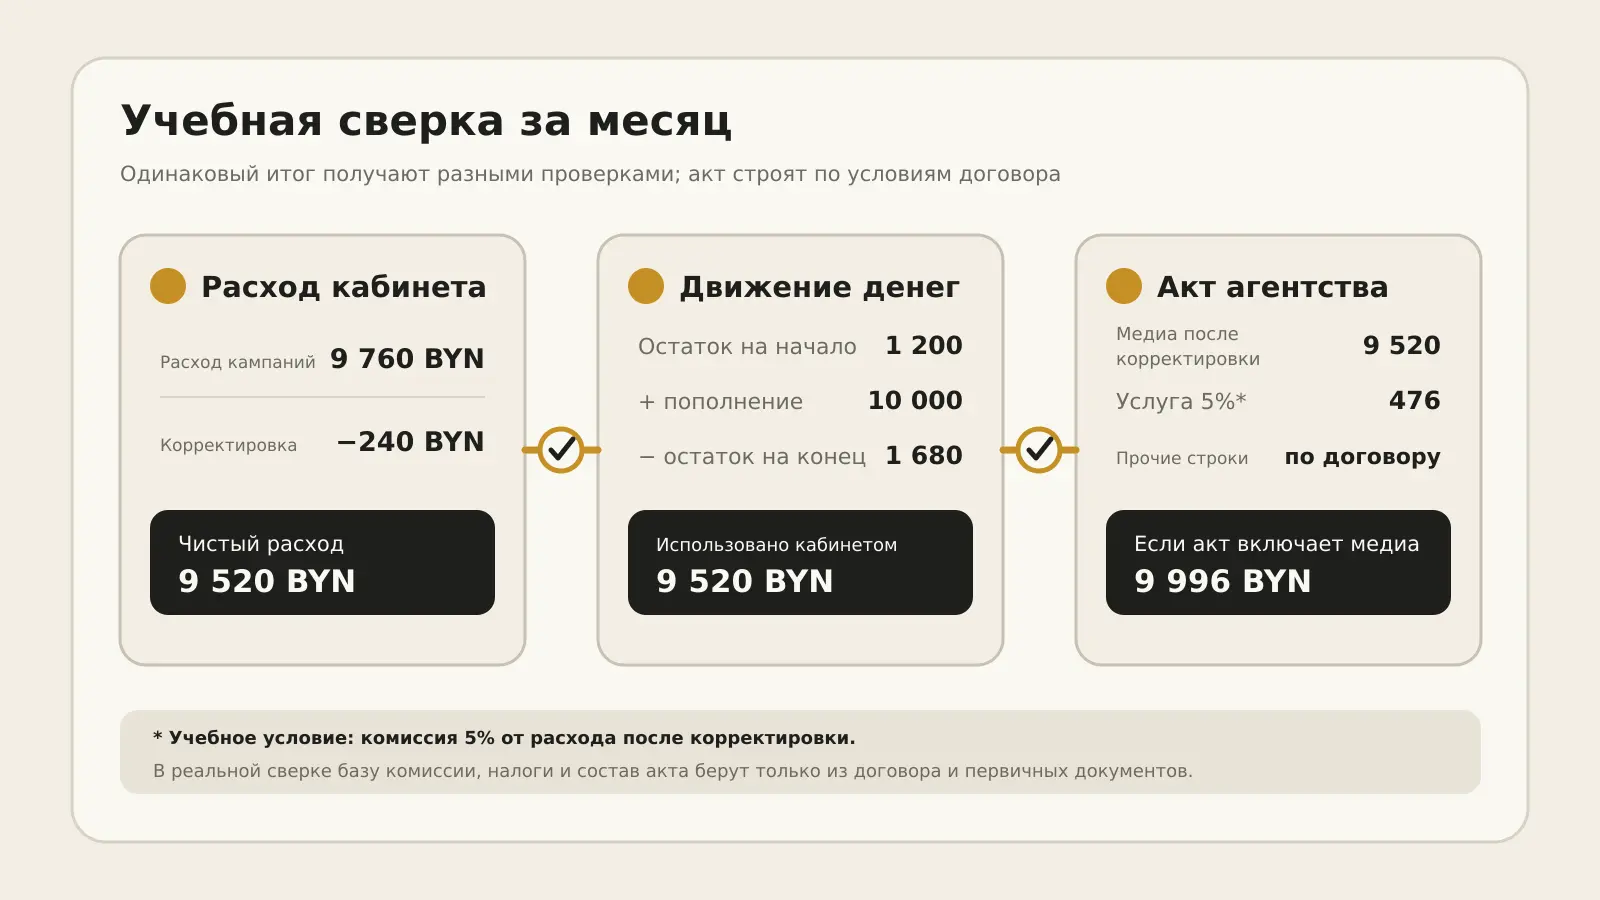
Учебный пример: расход кампаний уменьшается на корректировку, затем подтверждается остатками и пополнением. Комиссия рассчитана по условию примера; реальную базу задаёт договор.
Учебный пример в BYN
За месяц кабинет показал 9 760 BYN расхода кампаний и кредит 240 BYN. Чистый расход биллинга — 9 520 BYN.
На начало месяца в кабинете было 1 200 BYN, агентство пополнило его на 10 000 BYN, а на конец осталось 1 680 BYN. Проверка движения денег даёт ту же сумму:
1 200 + 10 000 − 1 680 = 9 520 BYN
Предположим, договор устанавливает услугу 5% от расхода после корректировки. Тогда услуга равна 476 BYN. Если акт включает и медиа, и услугу, его сумма до иных согласованных строк составит 9 996 BYN. Если агентство выставляет акт только за свою услугу, в нём будет 476 BYN, а 9 520 BYN подтвердятся отдельными документами платформы и биллинга.
Из-за чего обычно возникает разница
- Выгрузки сделаны в разных часовых поясах или с разными границами месяца.
- В отчёте кампаний нет кредита, возврата или другой корректировки биллинга.
- Пополнение приняли за расход, хотя часть денег осталась на счёте.
- Комиссию посчитали от другой базы, чем установлено договором.
- Одну и ту же комиссию или услугу включили и в медиа, и в отдельную строку.
- Валюту пересчитали по разным правилам.
Последний случай лучше проверять отдельно. В материале о пересчёте рекламных расходов в BYN разобраны курс, дата и различие между аналитическим пересчётом и фактическим списанием. А перед расчётом ROMI или ROAS проверьте, что расходы не задвоены: этот риск разобран в статье «Хороший ROAS. А прибыль где?».
Что сохранить после приёмки
В папке месяца должны остаться выгрузка расходов, отчёт по биллингу, платёжные подтверждения, акт, договорное правило расчёта услуги и реестр расхождений. В самом реестре достаточно пяти полей: дата, сумма, тип расхождения, подтверждающий документ и решение.
Сверка закончена, когда чистый расход объяснён строками биллинга, движение денег сходится через остатки, а каждая строка акта имеет договорное основание. Простое совпадение итоговой суммы без такого моста оставляет ошибку незаметной до следующего месяца.
Источники
Материал подготовлен редакцией WiseLab с помощью AI. Источники и фактические утверждения проверены при подготовке.
Что думаете?
Загружаем комментарии…