Кампания показывает высокий ROAS, и команда хочет увеличить бюджет. Перед этим полезно открыть расчёт заказа: сколько денег вернули покупателю, сколько стоили товар, доставка и реклама.
отношение выручки, отнесённой к рекламе, к рекламным расходам; он не равен прибыли показывает эффективность относительно выбранной выручки. Статья разбирает, какие расходы нужны для решения о масштабировании.

Сначала договоритесь, что считать
Выберите один канал и сопоставимый период. Выручка и расходы должны относиться к одной группе продаж. Зафиксируйте правило атрибуции, дату заказа или оплаты и порядок учёта возвратов. Если системы расходятся, начните со сверки рекламы, GA4 и CRM.
В модели ниже суммы указаны в BYN на сопоставимой основе без НДС. Выручка до возвратов уже учитывает скидки. Возвраты уменьшают её один раз. Себестоимость относится к оставшимся проданным товарам; невозмещённые расходы по возвращённым заказам учитываются в исполнении.
Каждую статью затрат включайте ровно в одну строку. Работа агентства, комиссии и зарплаты могут относиться к разным группам в зависимости от вашей модели, но одна сумма не должна уменьшать результат дважды.
Разберём один набор данных
Все числа в этом практикуме придуманы для расчёта. Они не описывают клиентский кейс или результат работы автора источника.
Из 178 000 BYN продаж вычитаем 28 000 возвратов: остаётся 150 000 выручки. Себестоимость составляет 90 000, исполнение заказов — ещё 12 000. До привлечения остаётся 48 000 BYN маржинального дохода.
Реклама стоит 24 000, остальные расходы на привлечение — 8 000. После них остаётся 16 000 BYN. Если на эту группу продаж приходится ещё 10 000 постоянных расходов, остаток составит 6 000 BYN. Налоги, проценты и другие не перечисленные здесь расходы в модель не включены. Этот остаток нельзя считать чистой прибылью.
Для управления отдельным каналом полезно видеть обе величины: вклад после привлечения и результат после выбранного распределения постоянных расходов. Перераспределение общих затрат между каналами может изменить вторую величину без изменения продаж.
Что показывают ROAS и ДРР

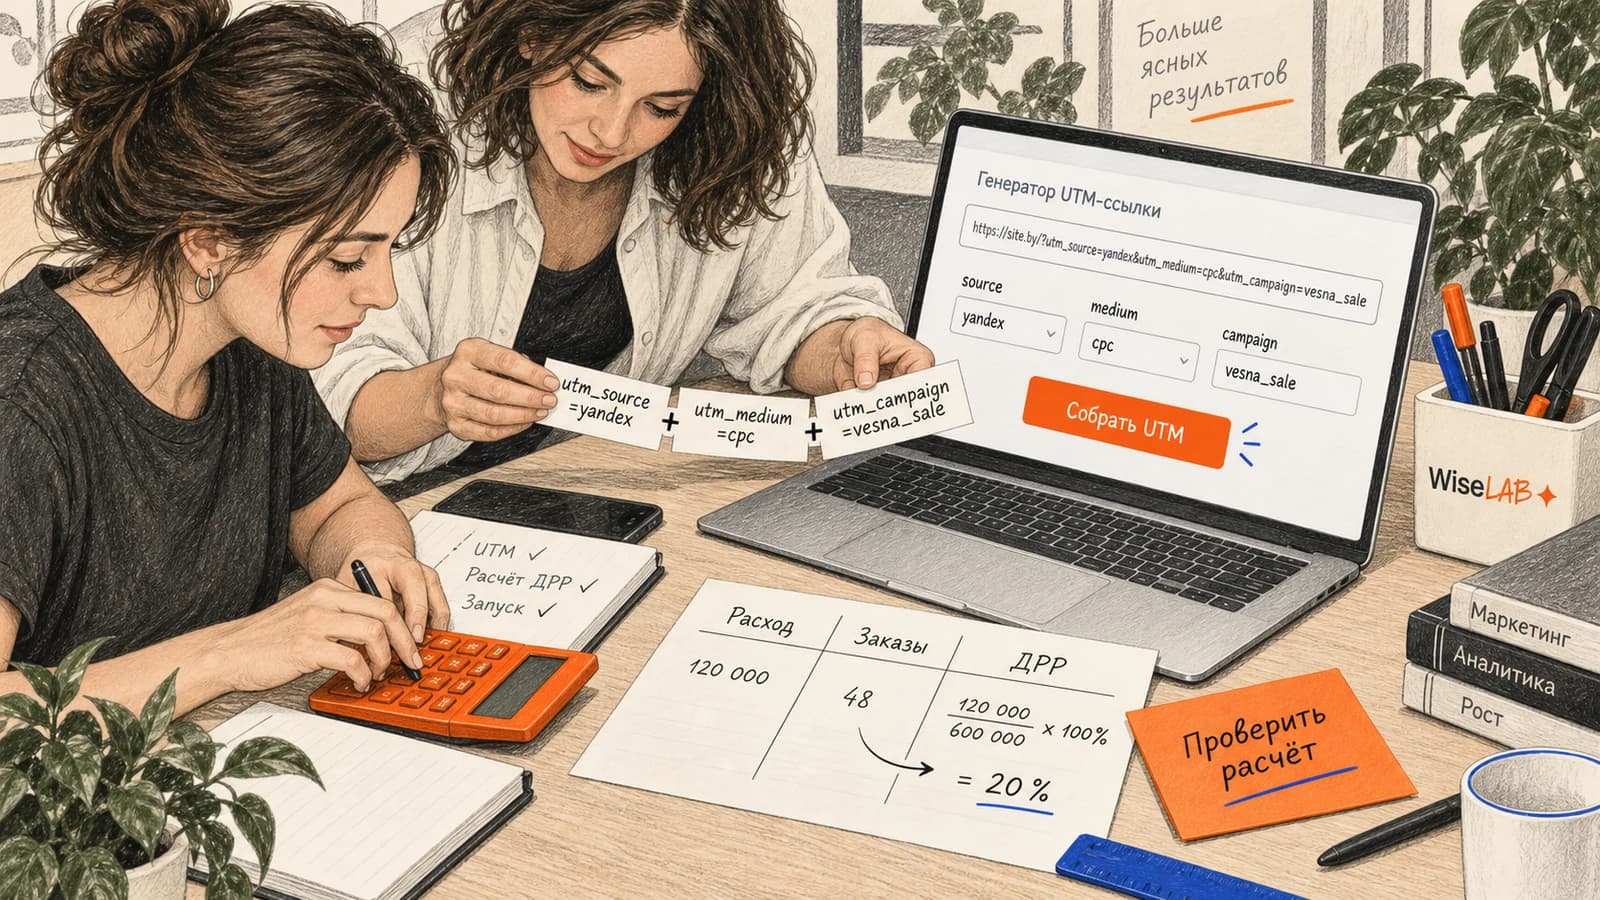
В нашем примере ROAS равен 150 000 / 24 000 = 6,25, или 625%. ДРР равна 24 000 / 150 000 × 100% = 16%. Обе величины используют одну выручку после возвратов и одни рекламные расходы.
В Google Ads показатель опирается на переданную ценность конверсий. Если вы передаёте маржинальный доход или условные баллы, числитель имеет другой смысл. Перед сравнением с таблицей проверьте, что именно поступает в кабинет. Документация Google Ads.
CAC отвечает на отдельный вопрос: сколько стоит новый платящий клиент с учётом выбранных расходов на привлечение. Число заказов и число новых клиентов могут различаться. Поэтому этот калькулятор не выводит CAC из выручки и не подменяет клиентов заявками. Определение CAC у Stripe.
Проверьте чувствительность результата
В сценарии «Больше возвратов» сумма возвратов увеличивается до 43 000 BYN. Остальные расходы оставлены прежними: это отдельная проверка чувствительности. После привлечения остаётся 1 000 BYN, после постоянных расходов получается −9 000. В реальном расчёте нужно также пересмотреть себестоимость и расходы по возвратам.
В сценарии «Рост рекламы» дополнительные 5 000 BYN рекламы сопровождаются 12 000 дополнительной выручки. На этот объём приходится 7 200 себестоимости и 960 исполнения. Дополнительный маржинальный доход до рекламы — 3 840 BYN. После дополнительных рекламных расходов результат ухудшается на 1 160 BYN.
Эта зависимость задана для учебного сценария. Она не прогнозирует продажи от увеличения бюджета. Средний ROAS прошлых кампаний не гарантирует такую же отдачу следующих расходов; атрибутированная выручка не доказывает причинный прирост.
Проверьте свои допущения в калькуляторе воронки. Задайте исходный сценарий, затем измените одно значение: цену клика, конверсию из визита в лид, конверсию из лида в оплату или средний чек. Сравните результат после маркетинговых расходов с исходным расчётом. Так будет видно, какой параметр сильнее влияет на вывод в вашей модели. Отдельного поля возвратов в калькуляторе нет; их влияние нужно согласованно учесть в исходных данных. Сохраняйте определения показателей одинаковыми во всех сценариях. Если расчёт указывает на слабый этап воронки, порядок проверки по данным описан в разборе воронки продаж.
Перед увеличением бюджета
- Сверьте определения выручки, возвратов и даты учёта между отчётами.
- Проверьте, что каждая сумма расходов учтена один раз.
- Посмотрите результат по категориям с разной маржинальностью.
- Отдельно оцените дополнительный доход и расходы следующего объёма продаж.
- Если расчёт зависит от повторных покупок, задайте срок наблюдения за когортой и учтите расходы на эти покупки.
Откройте расчёт ниже и подставьте свои данные. В Excel-шаблоне три сценария стоят рядом, а входные значения отделены от формул. Для проверки качества обращений продолжите с лидами и офлайн-конверсиями.
Бизнес-вывод: увеличение рекламного бюджета оправдано, когда после переменных расходов, возвратов и привлечения остаётся достаточный вклад в результат бизнеса.
Источники фотографий
- Quaritsch Photography на Unsplash — Unsplash License.
- JESHOOTS.COM (Jan Vasek) на Unsplash — Unsplash License.
- Условия лицензии Unsplash.
Сколько остаётся после рекламы
Введите суммы за один период в BYN. Используйте одинаковый состав продаж и расходов во всех полях.
Учебный пример из статьи.
- Выручка после возвратов
- 150 000 BYN
- Себестоимость и доставка
- 102 000 BYN
- После всех расходов на привлечение
- 16 000 BYN
- После постоянных расходов
- 6 000 BYN
- ROAS по выручке после возвратов
- 6,25×
- Доля рекламных расходов (ДРР)
- 16%
Остаток после постоянных расходов не является чистой прибылью: налоги и другие расходы вне модели не учтены. ROAS = выручка после возвратов / рекламный бюджет; ДРР = рекламный бюджет / выручка после возвратов × 100%.
Сравнить три учебных сценария
Все суммы — BYN. Сценарии заданы для обучения и не меняются при редактировании формы.
Базовый
- Выручка до возвратов
- 178 000 BYN
- Возвраты покупателям
- 28 000 BYN
- Себестоимость товаров
- 90 000 BYN
- Обработка и доставка
- 12 000 BYN
- Расходы на рекламу
- 24 000 BYN
- Прочие расходы на привлечение
- 8 000 BYN
- Постоянные расходы
- 10 000 BYN
- После постоянных расходов
- 6 000 BYN
- ROAS
- 6,25×
- ДРР
- 16%
Учебный пример из статьи.
Возвраты +15 000
- Выручка до возвратов
- 178 000 BYN
- Возвраты покупателям
- 43 000 BYN
- Себестоимость товаров
- 90 000 BYN
- Обработка и доставка
- 12 000 BYN
- Расходы на рекламу
- 24 000 BYN
- Прочие расходы на привлечение
- 8 000 BYN
- Постоянные расходы
- 10 000 BYN
- После постоянных расходов
- -9 000 BYN
- ROAS
- 5,63×
- ДРР
- 17,78%
Меняем только возвраты. Остальные расходы фиксированы: это статическая проверка чувствительности.
Рост рекламы
- Выручка до возвратов
- 190 000 BYN
- Возвраты покупателям
- 28 000 BYN
- Себестоимость товаров
- 97 200 BYN
- Обработка и доставка
- 12 960 BYN
- Расходы на рекламу
- 29 000 BYN
- Прочие расходы на привлечение
- 8 000 BYN
- Постоянные расходы
- 10 000 BYN
- После постоянных расходов
- 4 840 BYN
- ROAS
- 5,59×
- ДРР
- 17,9%
Меняем выручку, рекламный бюджет, себестоимость и доставку по учебному сценарию. Это не прогноз.
На что опирается разбор
Источник по теме · Cossa
«Канал окупается» — это враньё, пока вы не свели его в P&L
Расчёт, учебные сценарии и шаблон подготовлены для WiseLab. Внешний материал помогает рассмотреть связь рекламного канала с финансовым результатом.
- Google Ads: ценность конверсий и целевой ROAS Проверено 13.09.2026
- Stripe: что входит в стоимость привлечения клиента (CAC) Проверено 12.09.2026
- Фото: Quaritsch Photography — Unsplash License Проверено 13.09.2026
- Фото: JESHOOTS.COM (Jan Vasek) — Unsplash License Проверено 13.09.2026
- Unsplash License Проверено 13.09.2026
Что думаете?
Загружаем комментарии…