После повышения цен сравните рекламные продажи в двух оценках: по фактическим ценам и по прежним ценам для того же набора проданных товаров. Затем посчитайте вклад после переменных расходов и рекламы. Так можно понять, какая часть изменения выручки связана с ценой и что осталось бизнесу.
Разберём полностью учебный пример с двумя товарами. Он нужен маркетологу и владельцу магазина для решения, достаточно ли оснований увеличивать рекламный лимит. Цифры вымышлены, клиентского кейса и измеренного эффекта здесь нет.
Соберите сопоставимые продажи
Возьмите два периода одинаковой длительности с одинаковыми днями недели. В упражнении это две завершённые недели: 12–18 и 19–25 октября 2026 года. Во второй неделе цены подняли на 10%. В каждой продаже один товар, один заказ соответствует одной единице; возвратов нет. Все суммы в BYN на сопоставимой основе без НДС.
Продажи отнесены к одному рекламному каналу по неизменному правилу атрибуции. У обеих групп заказов завершилось одинаковое окно учёта оплат и возвратов. Атрибуция означает правило отчёта и сама по себе не доказывает, что реклама создала эти продажи.
| Товар | Цена до, BYN | Цена после, BYN | Продано до, шт. | Продано после, шт. | Переменные расходы на единицу, BYN |
|---|---|---|---|---|---|
| А | 100 | 110 | 80 | 70 | 60 |
| Б | 200 | 220 | 40 | 50 | 140 |
Реклама стоила 3 000 BYN в первой неделе и 3 300 BYN во второй. Переменные расходы включают себестоимость и исполнение продажи; в этом примере они фиксированы на единицу и не меняются между периодами. Процентных комиссий здесь нет. В своём расчёте пересчитайте их от новой базы и отдельно учтите доставку, упаковку и возвраты.
Нужна выгрузка по SKU с фактической ценой после скидок, количеством оставшихся у покупателя единиц и переменными расходами. Для нескольких товаров в заказе считайте выручку по строкам, а количество заказов — по уникальным ID; расходы на заказ распределяйте один раз. Не применяйте среднюю цену категории к товарам с разными ценами.
Если товар новый и прежней цены нет, вынесите его отдельной строкой «нет сопоставимой базы». Замены модели и комплектации тоже требуют отдельного решения. Склеивание разных товаров под одним названием исказит результат.
Пересчитайте текущие продажи по прежним ценам
Выручка первой недели: 80 × 100 + 40 × 200 = 16 000 BYN. Во второй неделе: 70 × 110 + 50 × 220 = 18 700 BYN. Рост — 2 700 BYN, или 16,875%.
Заказов осталось 120: 80 + 40 = 70 + 50. При этом товаров А стало меньше, Б — больше. Поэтому одинаковое число заказов ещё не означает одинаковый состав продаж.
Для разделения изменений оцените фактические количества второй недели по старым ценам:
70 × 100 + 50 × 200 = 17 000 BYN.
Это условная оценка уже наблюдавшихся продаж, не прогноз того, сколько покупатели приобрели бы без повышения цен. Поведение при другой цене из этой таблицы неизвестно.
| Шаг сверки | Выручка, BYN | Разница, BYN |
|---|---|---|
| Первая неделя, прежние количества и цены | 16 000 | — |
| Вторая неделя, фактические количества по прежним ценам | 17 000 | +1 000 к первой неделе |
| Вторая неделя, фактические количества и цены | 18 700 | +1 700 к условной оценке |
В выбранном порядке расчёта 1 700 BYN — разница цен на текущих количествах. Ещё 1 000 BYN — изменение количества и состава продаж, оценённое по прежним ценам. Проверка: 1 000 + 1 700 = 2 700 BYN.
Порядок нужно подписать. Если сначала применить новые цены к старым количествам, промежуточная сумма будет 17 600 BYN: ценовая часть составит 1 600, оставшаяся — 1 100 BYN. Общий итог тот же, а распределение совместного изменения другое. Для регулярного отчёта сохраняйте один способ.
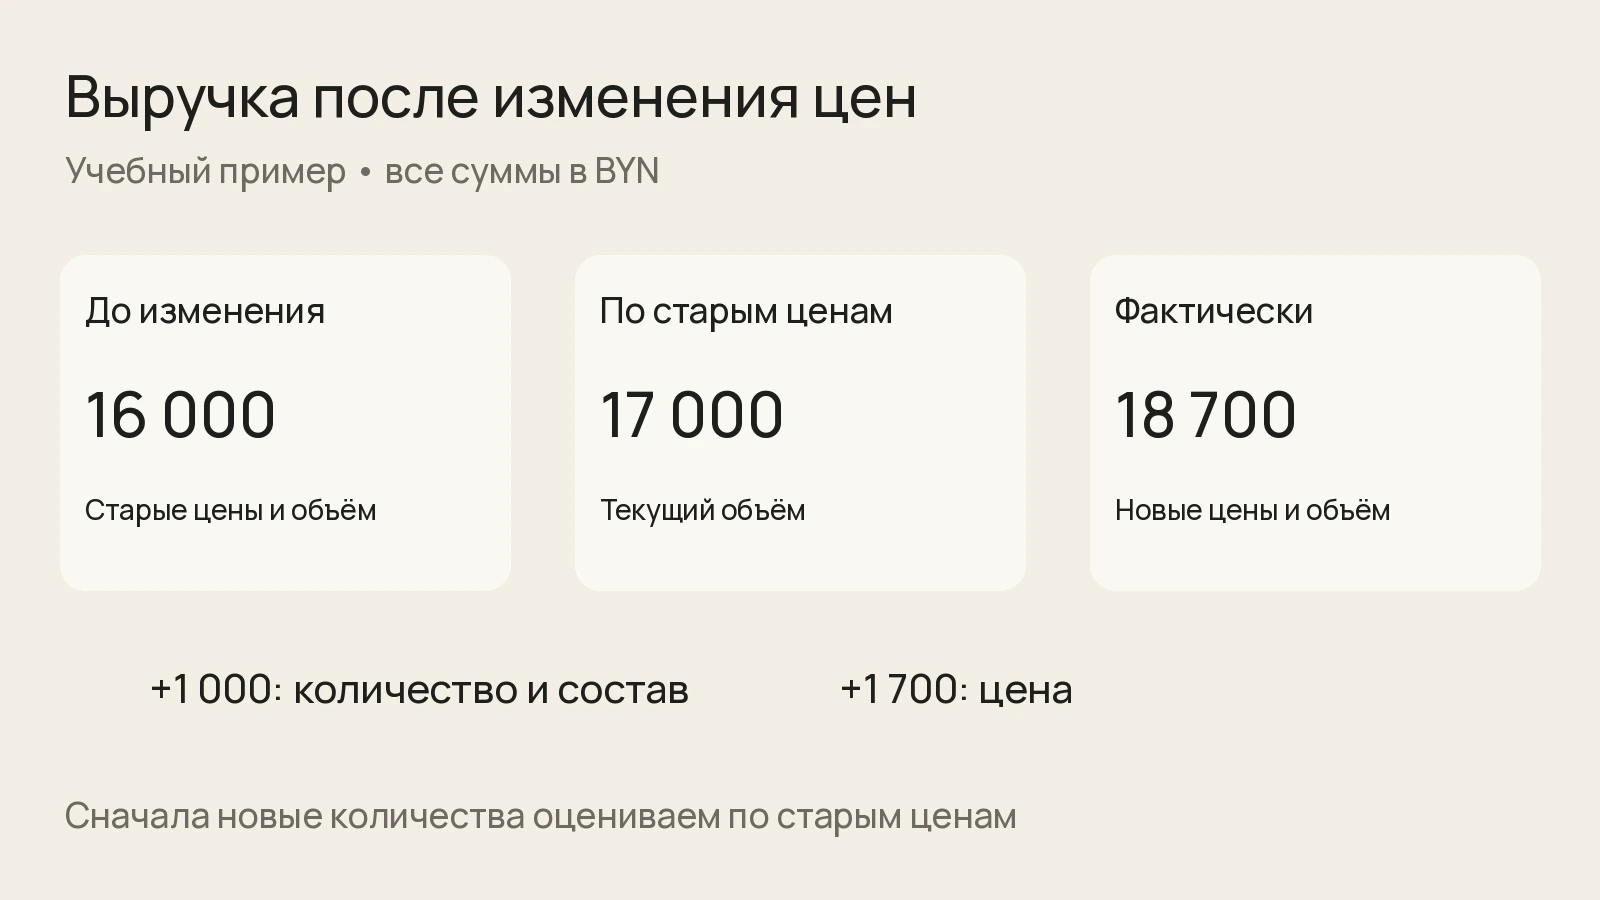
Учебная схема: сначала оцениваем новые количества по старым ценам. Части описывают арифметику изменения, причинный эффект рекламы не измерен.
Проверьте ROAS и вклад после рекламы
При выручке в числителе ROAS равен выручке, отнесённой к рекламе, делённой на рекламный расход. В первой неделе это 16 000 / 3 000 = 5,33, во второй — 18 700 / 3 300 = 5,67. Фактический ROAS вырос примерно на 6,25% при расчёте из неокруглённых величин.
Если оценить продажи второй недели по прежним ценам, получится 17 000 / 3 300 = 5,15. Это дополнительный аналитический показатель с условным числителем. Он помогает увидеть влияние цены на отчёт, но не заменяет фактическую выручку и не является доказательством ухудшения рекламы.
В справке Google о ценности конверсий поясняется, что передаваемая ценность может отражать выручку или маржу. Перед сравнением проверьте смысл поля: отношение маржи к расходу нельзя смешивать с отношением выручки к расходу. Доступность регистрации и оплаты рекламных сервисов из Беларуси этот разбор не устанавливает.
Вклад до рекламы считаем как выручку за вычетом переменных расходов. Такое определение маржинального дохода разбирает OpenStax. Применим его к нашим строкам.
| Показатель | Первая неделя | Вторая неделя |
|---|---|---|
| Выручка, BYN | 16 000 | 18 700 |
| Переменные расходы, BYN | 10 400 | 11 200 |
| Вклад до рекламы, BYN | 5 600 | 7 500 |
| Рекламный расход, BYN | 3 000 | 3 300 |
| Остаток после переменных расходов и рекламы, BYN | 2 600 | 4 200 |
Проверка затрат: 80 × 60 + 40 × 140 = 10 400; 70 × 60 + 50 × 140 = 11 200 BYN. Остаток вырос на 1 600 BYN. Постоянные расходы, налоги, проценты и прочие не перечисленные затраты не включены: чистой прибылью эти суммы не являются. Состав модели подробнее разобран в практикуме об экономике рекламы.
Сформулируйте решение и предел вывода
Готовая запись для учебного отчёта: «Выручка выросла на 2 700 BYN при прежних 120 заказах. Изменение цены на текущих количествах даёт 1 700 BYN, изменение количества и состава по прежним ценам — 1 000 BYN. Остаток после переменных расходов и рекламы вырос с 2 600 до 4 200 BYN. Причинный эффект рекламы и реакция спроса на цену не установлены».
Увеличивать лимит только по росту фактического ROAS оснований недостаточно. В этом упражнении сохраняем действующий предел 3 300 BYN до разбора продаж А и Б: проверяем наличие, запросы, показы, изменения объявлений и причины выбора товара Б. Это условие учебного решения, не универсальная рекомендация по бюджету.
Следующее сравнение проведите после такого же полного окна обработки заказов. Сохраните исходные строки, цены, затраты и выбранный порядок разложения. Если одновременно менялись наличие, скидки, география или настройки рекламы, перечислите изменения рядом с выводом. Простое «до и после» не отделяет их влияние.
Результат можно перенести в еженедельный маркетинговый отчёт: наблюдение, неизвестное, действие и условие возврата к бюджету. Коллега должен получить из таблицы те же 16 000, 17 000 и 18 700 BYN и сверить остатки без устных пояснений.
Источники
Материал подготовлен редакцией WiseLab с помощью AI. Источники и фактические утверждения проверены при подготовке.
Что думаете?
Загружаем комментарии…